Studio Dorighelli
Contattaci

STUDIO DORIGHELLI

RICERCATORI IMPATRIATI: LA DONAZIONE IMMOBILIARE NON SBLOCCA L'ESTENSIONE DELL'AGEVOLAZIONE


L'Agenzia delle Entrate fa chiarezza sul regime di favore per docenti e ricercatori rientrati in Italia: per ottenere l'allungamento del periodo di beneficio è indispensabile un acquisto a titolo oneroso. Con la Risposta n. 190 del 23 ottobre 2026 l'Agenzia delle Entrate si è pronunciata sui requisiti oggettivi necessari per accedere all'estensione temporale degli incentivi fiscali previsti per il rientro in Italia di docenti e ricercatori residenti all'estero (disciplinati dall'articolo 44 del decreto-legge n. 78/2010). In particolare, il documento di prassi chiarisce se il trasferimento della proprietà di un immobile tramite donazione possa soddisfare la condizione richiesta dalla norma per allungare il periodo di fruizione dell'agevolazione. Il caso esaminato e la posizione dell'Agenzia Il quesito riguardava un ricercatore che, rientrato in Italia con residenza fiscale dal dicembre 2020 e beneficiario degli incentivi dal 2021, era diventato proprietario di un'unità immobiliare residenziale ricevuta in donazione (successivamente ultimata e adibita a dimora abituale). L'istante ipotizzava che l'atto gratuito potesse bastare a integrare il presupposto normativo per estendere il beneficio fiscale a sette periodi d'imposta, analogamente a quanto previsto per gli acquisti a titolo oneroso.    L'Agenzia delle Entrate ha tuttavia smentito questa interpretazione estensiva. Richiamando i princìpi già espressi in materia di lavoratori impatriati (circolare n. 33/E del 2020), l'Amministrazione finanziaria ha ribadito che la ratio della disposizione richiede un comportamento attivo e un investimento economico diretto da parte del lavoratore intenzionato a radicare la propria residenza nel territorio dello Stato.    Di conseguenza, l'estensione quinquennale o settennale del regime agevolato non spetta nel caso in cui l'immobile sia stato acquisito a titolo gratuito. L'immobile residenziale deve essere acquistato dal contribuente (o dai familiari indicati dalla norma) a titolo oneroso e nella misura del 100% sin dalla stipula dell'atto. Per effetto di tale orientamento, il ricercatore che ha ricevuto l'immobile in donazione non potrà beneficiare del prolungamento del regime premiale. Fonte: https://www.agenziaentrate.gov.it


Professionisti

Conosci il team

Richiesta informazioni


Hai raggiunto il limite di caratteri consentiti.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

Il titolare del trattamento dati è Studio Dorighelli e dichiara che i dati acquisiti tramite il presente form verrà trattato nel seguente modo:

  • è utilizzato per l’evasione dell’attuale richiesta di informazioni/acquisto/iscrizione fino al suo espletamento e per nessuna ulteriore attività.
  • è conservato presso gli archivi aziendali senza data limite, fino a cancellazione autonomamente da parte dell’utente, volontaria da parte del Titolare o su esplicita richiesta di cancellazione da parte dell’utente.
  • è conservato per conto del Titolare da KUMBE, mantainer del Titolare per i servizi digitali, negli archivi cloud e relativi backup a loro volta gestiti in ottemperanza al GDPR per tutta la durata contrattuale con il Titolare -che ne può disporre in ogni momento- e fino a successiva cancellazione.
  • non verrà ceduto ad altri terzi, non verrà utilizzato per campagne di marketing salvo non sia contestualmente autorizzata tale opportunità.
  • verrai profilato in base alle informazioni contenute e il dato potrà essere utilizzato per elaborazione statistica.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

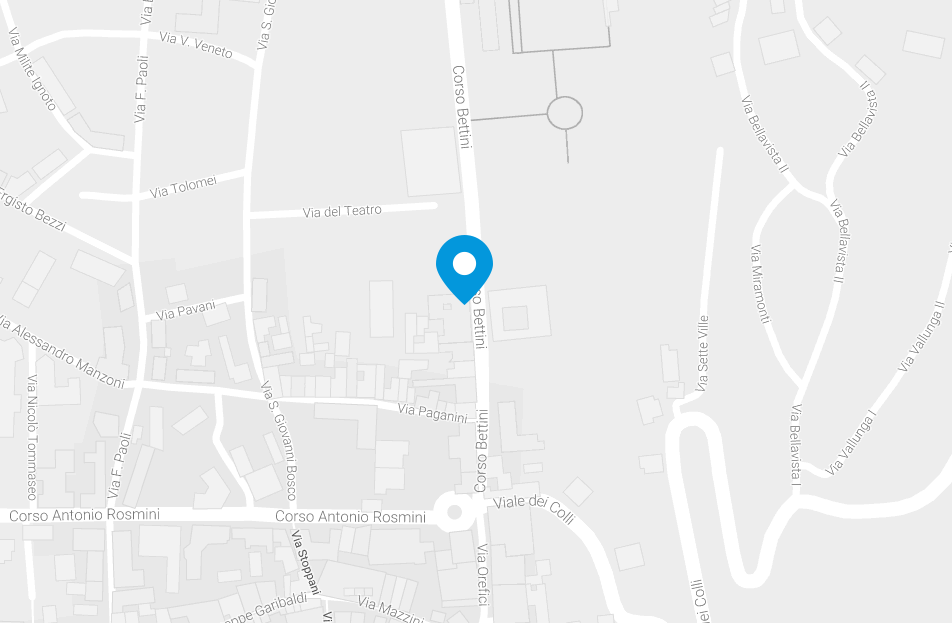
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Tel: (+39) 0464 433789
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Grazie!

Ti abbiamo inviato un'email. Per attivare la newsletter clicca sul link che troverai nel messaggio, grazie!

Iscriviti alla nostra newsletter


Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

Annulla