Studio Dorighelli
Contattaci

STUDIO DORIGHELLI

BUONI BENZINA PER CHI LAVORA LA DOMENICA: QUANDO RIENTRANO NEI FRINGE BENEFIT


L?"Agenzia delle Entrate chiarisce il trattamento fiscale dei benefit riconosciuti ai dipendenti che lavorano ordinariamente la domenica nell?"ambito di un piano di welfare aziendale. Al centro della risposta, le condizioni per l?"applicazione delle regole sui fringe benefit e i limiti di esenzione dal reddito di lavoro dipendente. Con la Risposta n. 189 del 23 ottobre 2026 l?"Agenzia delle Entrate esamina il trattamento fiscale e contributivo dei buoni carburante e dei buoni spesa multiuso che un?"impresa intende riconoscere ai lavoratori impegnati ordinariamente nel servizio domenicale. La società istante, affidataria di servizi pubblici essenziali non interrompibili, intende introdurre per il biennio 2026-2027 un sistema di welfare aziendale destinato al personale che svolge regolarmente attività lavorativa la domenica. I benefit sarebbero erogati mensilmente, sulla base di fasce di appartenenza individuate in funzione dell?"organizzazione del servizio e della frequenza del lavoro domenicale richiesta. L?"iniziativa, secondo quanto rappresentato dalla società, mira a sostenere il benessere dei dipendenti e la conciliazione tra vita personale e lavorativa. Le erogazioni non sarebbero finalizzate a incentivare la performance individuale, né costituirebbero corrispettivi per prestazioni lavorative o premi di produttività o risultato. Il trattamento fiscale dei fringe benefit e la conclusione dell'Agenzia Entrate Nel proprio esame, l?"Agenzia richiama l?"articolo 51 del TUIR, che stabilisce il principio di onnicomprensività del reddito di lavoro dipendente e disciplina, al comma 3, il regime fiscale dei beni e servizi concessi ai lavoratori. Il documento richiama inoltre i chiarimenti di prassi relativi ai buoni carburante e ai voucher, evidenziando che il valore dei beni e dei servizi riconosciuti come fringe benefit deve essere verificato nel rispetto dei limiti previsti dalla normativa applicabile al periodo d?"imposta. Sulla base degli elementi rappresentati dalla società, assunti acriticamente nell?"ambito dell?"interpello, l?"Agenzia ritiene che i buoni carburante e i buoni spesa multiuso previsti dal piano di welfare aziendale rientrino tra i fringe benefitdisciplinati dall?"articolo 51, commi 3 e 3-bis, del TUIR. Di conseguenza, i benefit non concorrono alla formazione del reddito di lavoro dipendente ai fini fiscali e contributivi, entro il limite complessivo previsto dalla normativa vigente nel periodo d?"imposta di riferimento. Fonte: https://www.agenziaentrate.gov.it


Professionisti

Conosci il team

Richiesta informazioni


Hai raggiunto il limite di caratteri consentiti.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

Il titolare del trattamento dati è Studio Dorighelli e dichiara che i dati acquisiti tramite il presente form verrà trattato nel seguente modo:

  • è utilizzato per l’evasione dell’attuale richiesta di informazioni/acquisto/iscrizione fino al suo espletamento e per nessuna ulteriore attività.
  • è conservato presso gli archivi aziendali senza data limite, fino a cancellazione autonomamente da parte dell’utente, volontaria da parte del Titolare o su esplicita richiesta di cancellazione da parte dell’utente.
  • è conservato per conto del Titolare da KUMBE, mantainer del Titolare per i servizi digitali, negli archivi cloud e relativi backup a loro volta gestiti in ottemperanza al GDPR per tutta la durata contrattuale con il Titolare -che ne può disporre in ogni momento- e fino a successiva cancellazione.
  • non verrà ceduto ad altri terzi, non verrà utilizzato per campagne di marketing salvo non sia contestualmente autorizzata tale opportunità.
  • verrai profilato in base alle informazioni contenute e il dato potrà essere utilizzato per elaborazione statistica.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

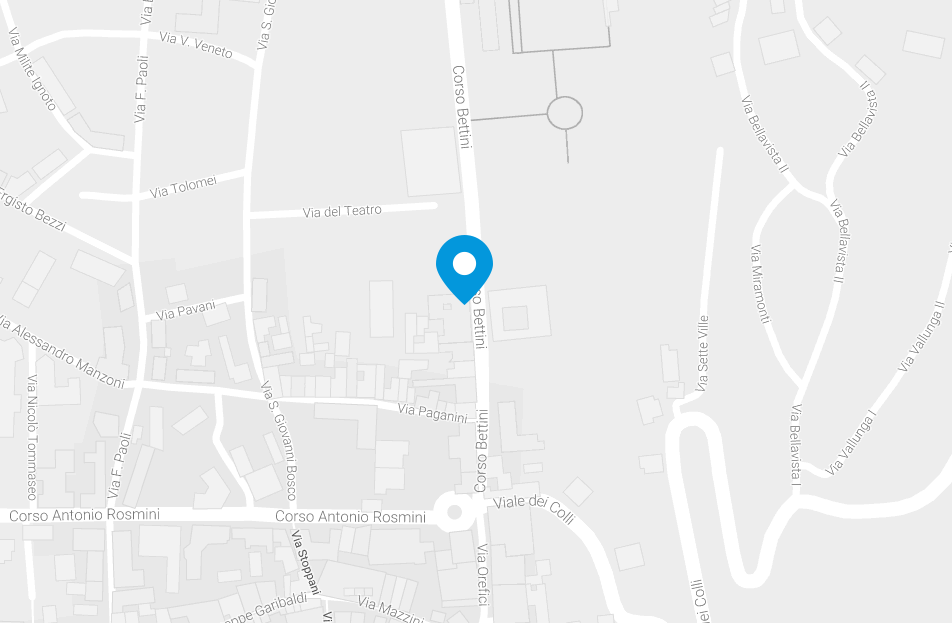
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Tel: (+39) 0464 433789
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Grazie!

Ti abbiamo inviato un'email. Per attivare la newsletter clicca sul link che troverai nel messaggio, grazie!

Iscriviti alla nostra newsletter


Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

Annulla