Studio Dorighelli
Contattaci

STUDIO DORIGHELLI

TRATTAMENTO IVA PER IL MAIS DESTINATO A BIOGAS E DIGESTATO: LE INDICAZIONI DELL'AGENZIA DELLE ENTRATE


L'Agenzia delle Entrate ha chiarito l'aliquota IVA e l'applicabilità del regime speciale agricolo per la cessione di differenti tipologie di prodotti a base di mais destinati agli impianti di biogas e per il successivo riacquisto del digestato. La gestione fiscale delle filiere agro-energetiche è al centro della Risposta a interpello n. 203 del 9 novembre 2026, con cui l'Agenzia delle Entrate ha fornito indicazioni di grande interesse per i produttori agricoli che coltivano mais destinato agli impianti di digestione anaerobica. Cos'è il regime speciale agricolo Prima di entrare nel merito delle singole cessioni, la Risoluzione richiama il funzionamento del "regime speciale per i produttori agricoli" (regolato dall'articolo 34 del d.P.R. n. 633/1972). A differenza del regime ordinario, questo sistema prevede che l'IVA ammessa in detrazione non venga calcolata in modo analitico sui singoli acquisti aziendali, bensì in via forfettaria. La detrazione si ottiene applicando all'ammontare imponibile delle cessioni di prodotti agricoli (compresi nella Parte I della Tabella A) specifiche percentuali di compensazione stabilite periodicamente per gruppi di prodotti da decreti interministeriali.    Il caso e le classificazioni doganali L'istanza è stata presentata da una società agricola intenzionata a coltivare mais per cederlo a impianti di biogas, prevedendo inoltre il successivo riacquisto del digestato di risulta da impiegare come fertilizzante sui propri terreni.  Supportandosi sui pareri tecnici rilasciati dall'Agenzia delle Dogane e dei Monopoli (ADM), l'istante ha richiesto il corretto inquadramento ai fini IVA per quattro diverse tipologie di beni:    Pianta intera di mais trinciata (uso foraggiero): classificata dall'ADM nell'ambito della voce NC 2302 ("residui della lavorazione dei cereali"). L'Agenzia ha confermato l'applicazione dell'aliquota IVA ridotta del 4% (ai sensi del n. 17 della Tabella A, Parte II, del d.P.R. n. 633/1972). Tuttavia, poiché tale voce non è inclusa nella Parte I della Tabella A, l'operazione segue le regole del regime ordinario, senza l'applicazione delle percentuali di compensazione previste dal regime speciale agricolo (art. 34 del d.P.R. n. 633/1972); Granella di mais secco: classificata dall'ADM nella voce NC 1005 ("Cereali; Granturco; altri"). Per questa cessione si applica l'aliquota IVA al 4% (n. 9 della Tabella A, Parte II). A differenza del caso precedente, il prodotto rientra nella Parte I della Tabella A (n. 21), consentendo al produttore in regime speciale l'utilizzo, a titolo di compensazione forfettaria, della percentuale di compensazione pari al 4%; Residuo da essiccazione e pulitura del mais: inquadrato dall'ADM nella voce NC 2302 analogamente alla pianta trinciata. Anche in questo caso si applica l'aliquota IVA al 4% (n. 17 della Tabella A, Parte II), ma l'esclusione dalla Parte I della Tabella A comporta l'assoggettamento al regime ordinario senza detrazione forfettaria tramite percentuale di compensazione; Digestato (residuo finale biogas): classificato dall'ADM nella voce NC 3101 ("Concimi di origine animale o vegetale"). L'Agenzia ha ribadito che, in base alle definizioni tecniche vigenti (d.lgs. n. 75/2010), il digestato rientra tra i fertilizzanti. Di conseguenza, il suo acquisto sconta l'aliquota IVA del 4% ai sensi del n. 19 della Tabella A, Parte II, del decreto IVA. Fonte: https://www.agenziaentrate.gov.it


Professionisti

Conosci il team

Richiesta informazioni


Hai raggiunto il limite di caratteri consentiti.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

Il titolare del trattamento dati è Studio Dorighelli e dichiara che i dati acquisiti tramite il presente form verrà trattato nel seguente modo:

  • è utilizzato per l’evasione dell’attuale richiesta di informazioni/acquisto/iscrizione fino al suo espletamento e per nessuna ulteriore attività.
  • è conservato presso gli archivi aziendali senza data limite, fino a cancellazione autonomamente da parte dell’utente, volontaria da parte del Titolare o su esplicita richiesta di cancellazione da parte dell’utente.
  • è conservato per conto del Titolare da KUMBE, mantainer del Titolare per i servizi digitali, negli archivi cloud e relativi backup a loro volta gestiti in ottemperanza al GDPR per tutta la durata contrattuale con il Titolare -che ne può disporre in ogni momento- e fino a successiva cancellazione.
  • non verrà ceduto ad altri terzi, non verrà utilizzato per campagne di marketing salvo non sia contestualmente autorizzata tale opportunità.
  • verrai profilato in base alle informazioni contenute e il dato potrà essere utilizzato per elaborazione statistica.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

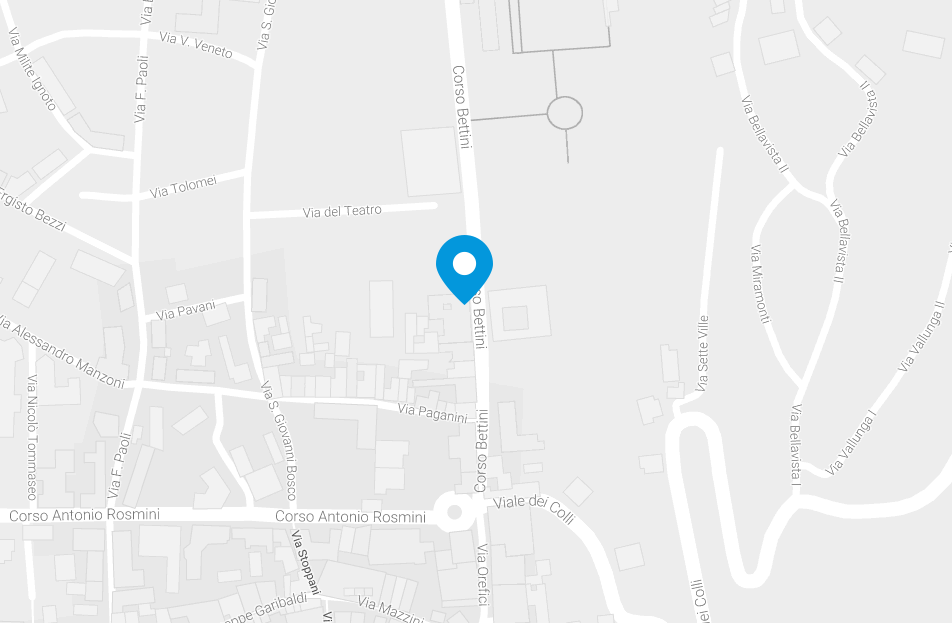
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Tel: (+39) 0464 433789
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Grazie!

Ti abbiamo inviato un'email. Per attivare la newsletter clicca sul link che troverai nel messaggio, grazie!

Iscriviti alla nostra newsletter


Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

Annulla