Studio Dorighelli
Contattaci

STUDIO DORIGHELLI

SCISSIONI PARZIALI RECIPROCHE TRA SOCIETà DELLO STESSO GRUPPO: NON C?"è ABUSO DEL DIRITTO SE LA RIORGANIZZAZIONE è EFFETTIVA


L?"Agenzia delle Entrate esamina il caso di due società appartenenti allo stesso gruppo che intendono realizzare due scissioni parziali proporzionali, trasferendosi reciprocamente immobili e relative attività e passività. Al centro della valutazione, la neutralità fiscale delle operazioni e la presenza di effettive esigenze di riorganizzazione aziendale. Con la Risposta n. 216 del 16 novembre 2026 l?"Agenzia delle Entrate ha escluso profili di abuso del diritto, ai sensi dell?"articolo 10-bis della legge n. 212/2000, in relazione a un progetto di riorganizzazione societaria che prevede due scissioni parziali proporzionali tra società appartenenti allo stesso gruppo. Nel caso esaminato, le due società, partecipate dagli stessi soci nelle medesime proporzioni, intendono procedere a una diversa ripartizione dei rispettivi patrimoni immobiliari. In particolare, la società operativa (Alfa) utilizza un proprio immobile per gli uffici e i magazzini e un secondo complesso immobiliare, di proprietà dell'altra società (Beta), per le attività produttive e ulteriori magazzini. Per ragioni di efficienza organizzativa e per ridurre l'impatto ambientale della produzione, Alfa intende concentrare tutte le proprie attività nel complesso immobiliare attualmente di proprietà di Beta, effettuandovi importanti lavori di ristrutturazione. A tal fine, Beta trasferirebbe ad Alfa, mediante scissione parziale, il complesso immobiliare e le attività e passività a esso connesse. Contestualmente, Alfa trasferirebbe a Beta, sempre mediante scissione parziale, l'immobile attualmente utilizzato per gli uffici direzionali, amministrativi e commerciali, che non sarebbe più necessario allo svolgimento della propria attività. Beta potrebbe così occuparsi della gestione immobiliare, anche attraverso la locazione o l'eventuale vendita del fabbricato. La valutazione antiabuso dell'Agenzia delle Entrate Nel proprio esame, l'Agenzia richiama la disciplina dell'articolo 10-bis dello Statuto del contribuente, ricordando che l'abuso del diritto presuppone il contemporaneo verificarsi di tre elementi: il conseguimento di un vantaggio fiscale indebito; l'assenza di sostanza economica delle operazioni effettuate dal contribuente; l'essenzialità del vantaggio fiscale indebito. L'assenza anche di uno solo di questi presupposti esclude la configurabilità di una condotta abusiva. Con riferimento alle scissioni, l'Agenzia ricorda che l'articolo 173 del TUIR prevede un regime di neutralità fiscale: il trasferimento dei beni alle società beneficiarie non determina, di per sé, la loro fuoriuscita dal regime d'impresa. Le eventuali plusvalenze latenti concorreranno alla formazione del reddito secondo le ordinarie regole impositive quando i beni usciranno dalla sfera imprenditoriale, ad esempio per effetto di una cessione, di un'assegnazione ai soci o della destinazione a finalità estranee all'esercizio dell'impresa. La neutralità fiscale, tuttavia, può essere oggetto di valutazione ai fini antiabuso, qualora il suo utilizzo contrasti con la ratio della disciplina. Per escludere profili elusivi, la scissione deve quindi configurarsi come un'operazione di riorganizzazione aziendale effettivamente finalizzata alla prosecuzione dell'attività imprenditoriale da parte delle società coinvolte. Nel caso in esame, secondo l'Agenzia, le due operazioni appaiono fisiologiche rispetto alla riorganizzazione prospettata, in quanto consentono una migliore ripartizione delle proprietà immobiliari in funzione delle rispettive attività: quella operativa in capo ad Alfa e quella immobiliare in capo a Beta. Inoltre, la circostanza che le due scissioni siano realizzate pressoché contestualmente non è, di per sé, sufficiente per qualificare le operazioni come una permuta immobiliare. L'elemento determinante resta la loro effettiva funzionalità al raggiungimento di un nuovo assetto organizzativo. Sulla base degli elementi rappresentati dalle società, l'Agenzia ritiene quindi che la riorganizzazione non comporti il conseguimento di un vantaggio fiscale indebito, né ai fini IRES né ai fini IRAP. In assenza del primo presupposto dell'abuso, non procede all'esame degli ulteriori elementi costitutivi della fattispecie. Resta fermo che le scissioni dovranno rispettare le disposizioni dell'articolo 173 del TUIR e le ulteriori norme fiscali applicabili. Fonte: https://www.agenziaentrate.gov.it


Professionisti

Conosci il team

Richiesta informazioni


Hai raggiunto il limite di caratteri consentiti.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

Il titolare del trattamento dati è Studio Dorighelli e dichiara che i dati acquisiti tramite il presente form verrà trattato nel seguente modo:

  • è utilizzato per l’evasione dell’attuale richiesta di informazioni/acquisto/iscrizione fino al suo espletamento e per nessuna ulteriore attività.
  • è conservato presso gli archivi aziendali senza data limite, fino a cancellazione autonomamente da parte dell’utente, volontaria da parte del Titolare o su esplicita richiesta di cancellazione da parte dell’utente.
  • è conservato per conto del Titolare da KUMBE, mantainer del Titolare per i servizi digitali, negli archivi cloud e relativi backup a loro volta gestiti in ottemperanza al GDPR per tutta la durata contrattuale con il Titolare -che ne può disporre in ogni momento- e fino a successiva cancellazione.
  • non verrà ceduto ad altri terzi, non verrà utilizzato per campagne di marketing salvo non sia contestualmente autorizzata tale opportunità.
  • verrai profilato in base alle informazioni contenute e il dato potrà essere utilizzato per elaborazione statistica.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

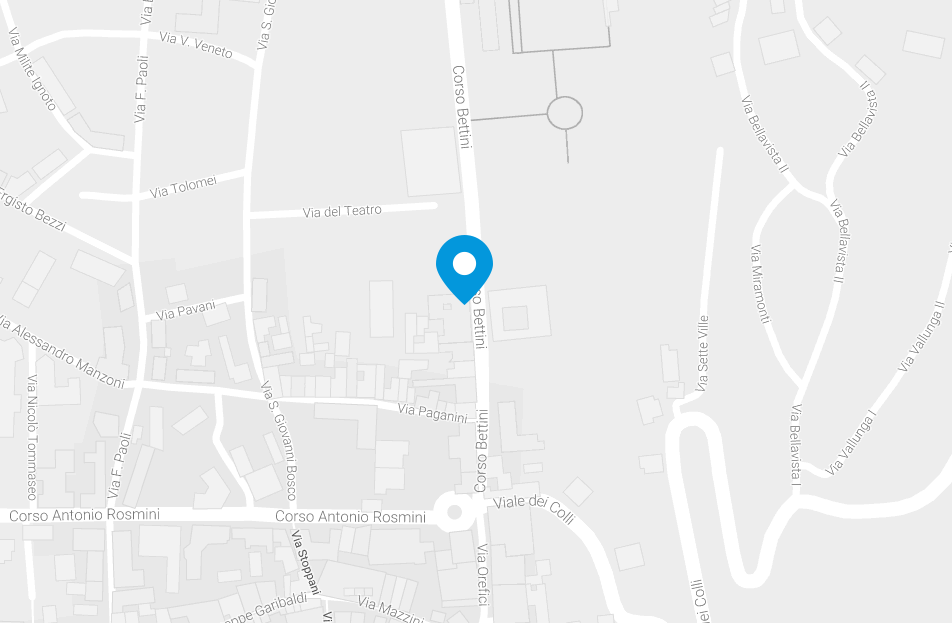
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Tel: (+39) 0464 433789
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Grazie!

Ti abbiamo inviato un'email. Per attivare la newsletter clicca sul link che troverai nel messaggio, grazie!

Iscriviti alla nostra newsletter


Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

Annulla