Studio Dorighelli
Contattaci

STUDIO DORIGHELLI

REGIME FORFETARIO: RIMBORSI SPESE ANALITICI ESCLUSI DAL REDDITO E DAI LIMITI DI RICAVI


I rimborsi delle spese di viaggio, vitto e alloggio sostenute dai professionisti per l'esecuzione di un incarico e riaddebitate analiticamente al committente sono oggetto di specifiche regole fiscali. Le modifiche introdotte dal 2025 hanno interessato anche la determinazione del reddito di lavoro autonomo e il regime forfetario. Con la Risposta n. 213 del 12 novembre 2026 l'Agenzia delle Entrate chiarisce il trattamento fiscale dei rimborsi analitici percepiti dai professionisti che applicano il regime forfetario, soffermandosi in particolare sulle condizioni necessarie per escluderli dal reddito imponibile e dal calcolo delle soglie di accesso e permanenza nel regime agevolato. Il caso: le spese anticipate dal professionista e rimborsate dal committente L'interpello è stato presentato da un giornalista titolare di partita IVA in regime forfetario, che nell'ambito della propria attività professionale collabora con una società. Per svolgere gli incarichi ricevuti, il professionista anticipa regolarmente spese di viaggio, vitto e alloggio, pagandole con carta di credito o debito personale. Le spese vengono successivamente rendicontate alla società attraverso una nota spese analitica, accompagnata dalle relative fatture e ricevute, intestate al professionista. Il committente provvede quindi a rimborsare esattamente gli importi anticipati. Il contribuente ha chiesto se, a partire dal 1° gennaio 2025, tali somme debbano ancora essere considerate compensi ai fini della determinazione del reddito imponibile e del calcolo della soglia di 85.000 euro prevista per il regime forfetario. I chiarimenti dell'Agenzia delle Entrate L'Agenzia richiama la modifica dell'articolo 54, comma 2, lettera b), del TUIR, introdotta dal D.Lgs. n. 192/2024, in base alla quale non concorrono alla formazione del reddito di lavoro autonomo le somme percepite a titolo di rimborso delle spese sostenute per l'esecuzione di un incarico e addebitate analiticamente al committente. Questa impostazione, precisa l'Amministrazione finanziaria, rileva anche per i contribuenti in regime forfetario. Di conseguenza, per le spese sostenute dal 1° gennaio 2025, i relativi rimborsi non concorrono all'ammontare dei compensi percepiti sul quale applicare il coefficiente di redditività, purché le spese sostenute e i rimborsi ricevuti siano adeguatamente documentati. L'Agenzia richiama tuttavia una condizione ulteriore introdotta dal D.L. n. 84/2025, convertito dalla Legge n. 108/2025. Per le spese sostenute nel territorio dello Stato relative a vitto, alloggio, viaggio e trasporto mediante autoservizi pubblici non di linea, il rimborso concorre alla formazione dei compensi se il professionista non ha effettuato il pagamento con versamento bancario o postale oppure mediante gli altri sistemi di pagamento tracciabili previsti dall'articolo 23 del D.Lgs. n. 241/1997. In conclusione, i rimborsi analitici delle spese sostenute per l'esecuzione dell'incarico, se adeguatamente documentati e, nei casi previsti, pagati con strumenti tracciabili, non concorrono alla determinazione del reddito imponibile del professionista forfetario. La conseguenza riguarda anche le soglie del regime agevolato: gli stessi importi, quando esclusi dal reddito alle condizioni indicate, non rilevano ai fini del limite di 85.000 euro per l'accesso e la permanenza nel regime e della soglia di 100.000 euro prevista per la cessazione del regime in corso d'anno. Fonte: https://www.agenziaentrate.gov.it


Professionisti

Conosci il team

Richiesta informazioni


Hai raggiunto il limite di caratteri consentiti.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

Il titolare del trattamento dati è Studio Dorighelli e dichiara che i dati acquisiti tramite il presente form verrà trattato nel seguente modo:

  • è utilizzato per l’evasione dell’attuale richiesta di informazioni/acquisto/iscrizione fino al suo espletamento e per nessuna ulteriore attività.
  • è conservato presso gli archivi aziendali senza data limite, fino a cancellazione autonomamente da parte dell’utente, volontaria da parte del Titolare o su esplicita richiesta di cancellazione da parte dell’utente.
  • è conservato per conto del Titolare da KUMBE, mantainer del Titolare per i servizi digitali, negli archivi cloud e relativi backup a loro volta gestiti in ottemperanza al GDPR per tutta la durata contrattuale con il Titolare -che ne può disporre in ogni momento- e fino a successiva cancellazione.
  • non verrà ceduto ad altri terzi, non verrà utilizzato per campagne di marketing salvo non sia contestualmente autorizzata tale opportunità.
  • verrai profilato in base alle informazioni contenute e il dato potrà essere utilizzato per elaborazione statistica.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

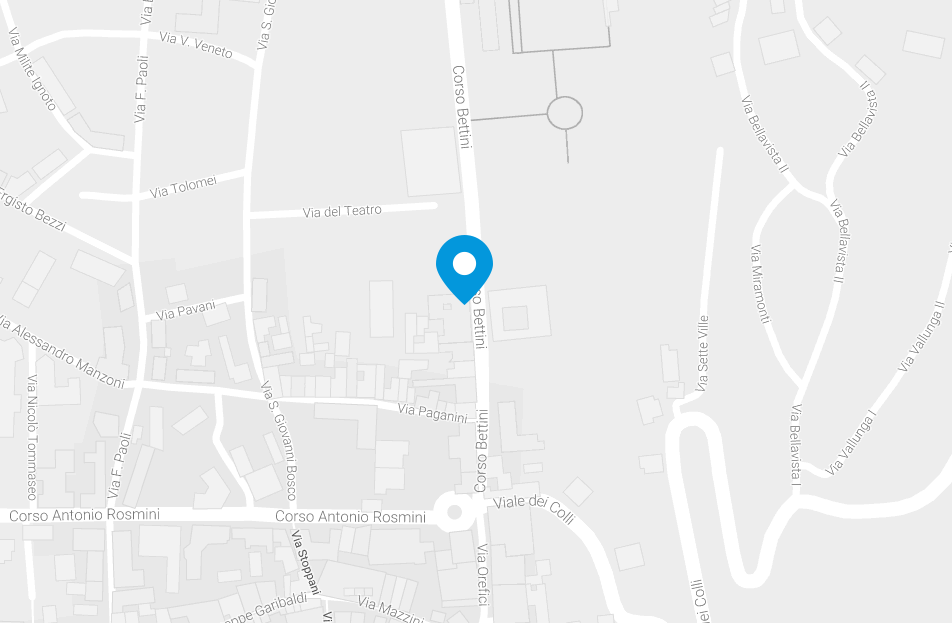
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Tel: (+39) 0464 433789
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Grazie!

Ti abbiamo inviato un'email. Per attivare la newsletter clicca sul link che troverai nel messaggio, grazie!

Iscriviti alla nostra newsletter


Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

Annulla