Studio Dorighelli
Contattaci

STUDIO DORIGHELLI

PENSIONI ESTERE, REGIME FISCALE AL 7%: CHIARIMENTI SULL?"IRA STATUNITENSE EREDITATO


Il regime agevolato previsto dall?"articolo 24-ter del TUIR consente, in presenza di specifici requisiti, di applicare un?"imposta sostitutiva ai redditi di fonte estera alle persone fisiche che trasferiscono la propria residenza fiscale in determinati comuni italiani. Con la Risposta n. 184 del 15 ottobre 2026 l?"Agenzia delle Entrate esamina il caso di una contribuente che percepisce distribuzioni periodiche da un piano pensionistico individuale statunitense ricevuto in eredità dal padre e intende trasferire la propria residenza fiscale in Italia. Il caso del piano pensionistico statunitense ereditato L?"istanza riguarda una cittadina italiana residente all?"estero, il cui padre era titolare di un Individual Retirement Account (IRA), un piano pensionistico individuale di diritto statunitense alimentato mediante versamenti volontari effettuati durante la sua vita lavorativa negli Stati Uniti. Dopo il decesso del padre, la contribuente è subentrata nella titolarità del piano e ha iniziato a percepire somme periodiche sotto forma di rendita o distribuzione annuale. In vista del trasferimento della residenza fiscale in Italia, previsto per il 2027, ha chiesto all?"Agenzia se tali somme possano essere qualificate come redditi da pensione ai sensi dell?"articolo 49, comma 2, lettera a), del TUIR e, di conseguenza, consentire l?"accesso al regime agevolato disciplinato dall?"articolo 24-ter. La disposizione prevede, per le persone fisiche titolari di redditi da pensione erogati da soggetti esteri che trasferiscono la residenza in determinati comuni italiani, la possibilità di assoggettare i redditi di qualunque categoria prodotti all?"estero a un?"imposta sostitutiva del 7%. Tra le condizioni previste figurano la mancata residenza fiscale in Italia nei cinque periodi d?"imposta precedenti e il trasferimento da Paesi con i quali sono in vigore accordi di cooperazione amministrativa. La risposta dell?"Agenzia delle Entrate L?"Agenzia richiama la propria prassi in materia di pensioni estere e, in particolare, la Risposta n. 290 del 12 novembre 2025, relativa alla liquidazione di un fondo pensione statunitense alimentato da contributi volontari del defunto e percepito da un erede. In quell?"occasione era stato chiarito che le somme ricevute dagli eredi devono essere assoggettate a tassazione secondo le modalità che sarebbero state applicate se fossero state corrisposte al titolare originario. Era stata inoltre riconosciuta la natura di redditi da pensione alle somme derivanti dal fondo statunitense, nonostante questo fosse stato alimentato con versamenti volontari. Sulla base di tali precedenti, l?"Agenzia giunge ad analoghe conclusioni per il piano IRA oggetto dell?"interpello. Le prestazioni periodiche derivanti dal piano pensionistico statunitense rientrano nella nozione di "pensioni di ogni genere" prevista dall?"articolo 49, comma 2, lettera a), del TUIR, anche se il piano è stato finanziato con contributi volontari dal padre della beneficiaria e successivamente trasferito a quest?"ultima per successione. Di conseguenza, la contribuente potrà beneficiare del regime agevolato previsto dall?"articolo 24-ter del TUIR a partire dal periodo d?"imposta in cui trasferirà la propria residenza fiscale in Italia, ossia, nel caso esaminato, dal 2027, nel rispetto di tutte le altre condizioni richieste dalla normativa, sulle quali l?"Agenzia precisa di non essersi pronunciata. Fonte: https://www.agenziaentrate.gov.it


Professionisti

Conosci il team

Richiesta informazioni


Hai raggiunto il limite di caratteri consentiti.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

Il titolare del trattamento dati è Studio Dorighelli e dichiara che i dati acquisiti tramite il presente form verrà trattato nel seguente modo:

  • è utilizzato per l’evasione dell’attuale richiesta di informazioni/acquisto/iscrizione fino al suo espletamento e per nessuna ulteriore attività.
  • è conservato presso gli archivi aziendali senza data limite, fino a cancellazione autonomamente da parte dell’utente, volontaria da parte del Titolare o su esplicita richiesta di cancellazione da parte dell’utente.
  • è conservato per conto del Titolare da KUMBE, mantainer del Titolare per i servizi digitali, negli archivi cloud e relativi backup a loro volta gestiti in ottemperanza al GDPR per tutta la durata contrattuale con il Titolare -che ne può disporre in ogni momento- e fino a successiva cancellazione.
  • non verrà ceduto ad altri terzi, non verrà utilizzato per campagne di marketing salvo non sia contestualmente autorizzata tale opportunità.
  • verrai profilato in base alle informazioni contenute e il dato potrà essere utilizzato per elaborazione statistica.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

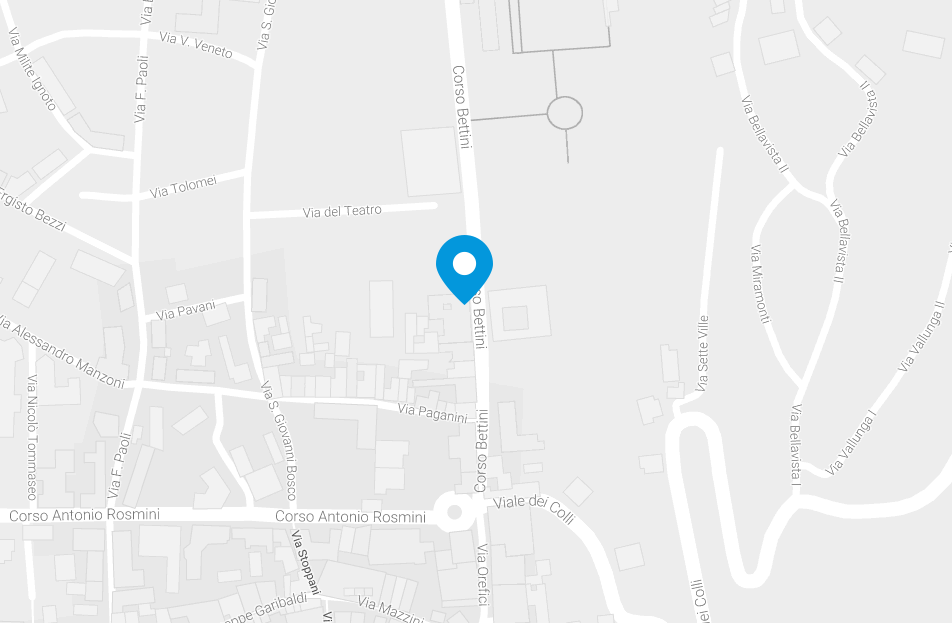
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Tel: (+39) 0464 433789
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Grazie!

Ti abbiamo inviato un'email. Per attivare la newsletter clicca sul link che troverai nel messaggio, grazie!

Iscriviti alla nostra newsletter


Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

Annulla