Studio Dorighelli
Contattaci

STUDIO DORIGHELLI

BONUS PRIMA CASA E ACQUISTO ALL'ESTERO: NIENTE DECADENZA CON LA NUOVA ABITAZIONE PRINCIPALE


Acquistare un nuovo immobile all'estero e rivendere quello agevolato in Italia entro due anni non fa perdere i benefici fiscali. Arrivano i chiarimenti dell'Agenzia delle Entrate sul "cambio casa" transfrontaliero. Con la Risposta n. 200 del 5 novembre 2026 l'Agenzia delle Entrate ha affrontato il caso di un contribuente, cittadino italiano residente all'estero, che aveva acquistato nel 2025 un'abitazione in Italia usufruendo dell'agevolazione "prima casa" con applicazione dell'aliquota IVA ridotta al 4%. Successivamente, il contribuente aveva acquistato un secondo immobile situato all'estero da adibire a propria abitazione principale, pianificando la vendita dell'immobile originariamente agevolato in Italia entro il termine biennale previsto dalla normativa e prima della scadenza del quinquennio. Il quesito posto all'Amministrazione finanziaria mirava a chiarire se il combinato disposto dei commi 4 e 4-bis della Nota II-bis all'articolo 1 della Tariffa, Parte prima, allegata al TUR – come modificato dalla legge n. 207/2024 che ha innalzato a due anni il termine per la rivendita – consentisse di evitare la decadenza dall'agevolazione "prima casa" anche nell'ipotesi in cui l'immobile acquistato successivamente si trovi all'estero anziché in Italia. Le conclusioni dell'Agenzia delle Entrate: validità del beneficio con l'immobile estero L'Agenzia delle Entrate ha chiarito che "una lettura logico-sistematica dei commi 4 e 4-bis della Nota II-bis" consente di conservare il beneficio fiscale fruito per il primo acquisto anche quando il nuovo immobile destinato ad abitazione principale si trova all'estero, purché si proceda alla vendita dell'immobile agevolato preposseduto in Italia nel termine di due anni dal secondo acquisto. Di conseguenza, il contribuente non decade dall'agevolazione "prima casa" italiana a condizione che l'immobile acquistato all'estero venga effettivamente adibito a "dimora abituale" entro il termine biennale.  Al momento della rivendita entro il quinquennio dell'unità in Italia, concludono le Entrate, il contribuente dovrà presentare all'ufficio competente la documentazione idonea a comprovare l'acquisto all'estero (copia del rogito) e la destinazione a dimora abituale (quali le fatture di fornitura di luce, acqua o gas), munite di apostille e tradotte in lingua italiana in conformità alla Convenzione dell'Aja del 5 ottobre 1961. Fonte: https://www.agenziaentrate.gov.it


Professionisti

Conosci il team

Richiesta informazioni


Hai raggiunto il limite di caratteri consentiti.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

Il titolare del trattamento dati è Studio Dorighelli e dichiara che i dati acquisiti tramite il presente form verrà trattato nel seguente modo:

  • è utilizzato per l’evasione dell’attuale richiesta di informazioni/acquisto/iscrizione fino al suo espletamento e per nessuna ulteriore attività.
  • è conservato presso gli archivi aziendali senza data limite, fino a cancellazione autonomamente da parte dell’utente, volontaria da parte del Titolare o su esplicita richiesta di cancellazione da parte dell’utente.
  • è conservato per conto del Titolare da KUMBE, mantainer del Titolare per i servizi digitali, negli archivi cloud e relativi backup a loro volta gestiti in ottemperanza al GDPR per tutta la durata contrattuale con il Titolare -che ne può disporre in ogni momento- e fino a successiva cancellazione.
  • non verrà ceduto ad altri terzi, non verrà utilizzato per campagne di marketing salvo non sia contestualmente autorizzata tale opportunità.
  • verrai profilato in base alle informazioni contenute e il dato potrà essere utilizzato per elaborazione statistica.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

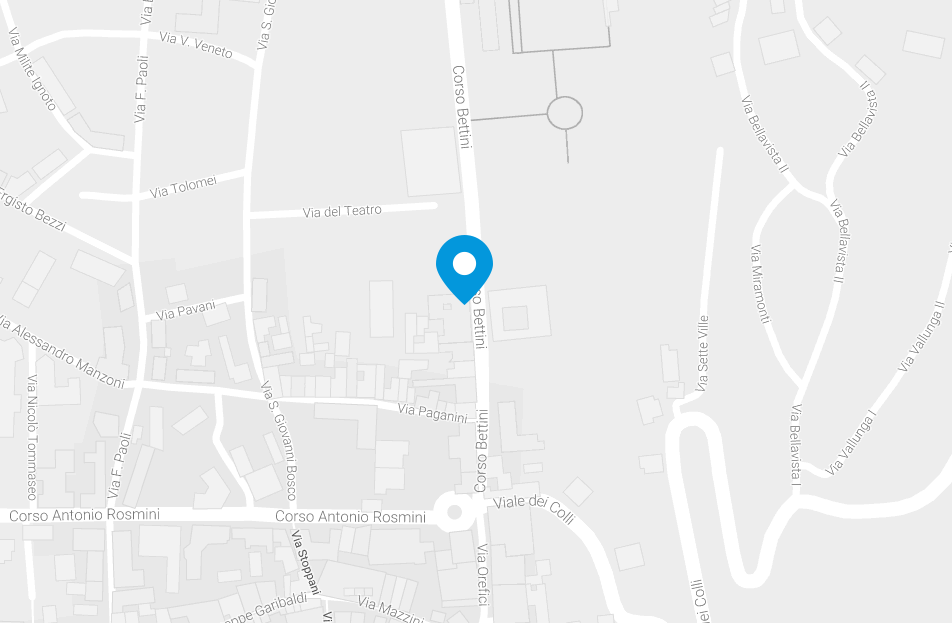
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Tel: (+39) 0464 433789
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Grazie!

Ti abbiamo inviato un'email. Per attivare la newsletter clicca sul link che troverai nel messaggio, grazie!

Iscriviti alla nostra newsletter


Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

Annulla