Studio Dorighelli
Contattaci

STUDIO DORIGHELLI

Concordato Preventivo Biennale 2026-2027: regole di adesione, calcolo delle imposte e novità del Modello REDDITI 2026


I contribuenti interessati al Concordato Preventivo Biennale (CPB) per la stagione 2026-2027 dispongono di una finestra temporale circoscritta per valutare la convenienza della proposta dell'Agenzia Entrate.Per effetto dell'articolo 7-bis, comma 3, del DL 38/2026, la scadenza per l'esercizio dell'opzione è stata infatti armonizzata con il termine di presentazione del modello REDDITI 2026 e quindi al 31 ottobre 2026 per i redditi 2025. All'interno della dichiarazione annuale, la disciplina del CPB trova una duplice collocazione operativa: Modello CPB: strumento destinato alla formalizzazione della scelta per il biennio 2026-2027, trasmissibile sia contestualmente al modello REDDITI sia in via autonoma unitamente al solo frontespizio; Quadro CP: prospetto riservato alla liquidazione delle imposte dovute da chi ha applicato il concordato nel periodo d'imposta 2025.  La combinazione dei moduli da trasmettere varia a seconda dello storico fiscale del contribuente: Tipologia di contribuente Quadro CP (Anno 2025) Modello CPB (Biennio 2026-2027) Soggetti in rinnovo (già in CPB 2024-2025) Sì Sì Soggetti in corso di CPB (opzione CPB 2025-2026) Sì No Nuovi aderenti (non in CPB nel 2025) No Sì Rilevazione dei redditi e imposta sostitutiva nel Quadro CP Il Quadro CP del modello REDDITI 2026 consente di determinare la base imponibile e l'eventuale imposta sostitutiva opzionale tramite il confronto tra due grandezze: reddito concordato: al netto delle componenti straordinarie (plusvalenze, minusvalenze, sopravvenienze e perdite su crediti ex artt. 15 e 16 del D.Lgs. 13/2024), viene recepito nei quadri di determinazione del reddito d'impresa o di lavoro autonomo (RE, RF o RG) per la liquidazione ordinaria; reddito effettivo: pur non concorrendo al calcolo dell'imposta sui redditi, rimane il valore di riferimento per la spettanza e la quantificazione di deduzioni, detrazioni e agevolazioni anche non tributarie (art. 35, comma 2, D.Lgs. 13/2024). L'imposta sostitutiva applica aliquote ridotte (10%, 12% o 15%, correlate al punteggio ISA dell'anno precedente l'ingresso) sulla differenza tra il reddito concordato e quello del periodo antecedente la proposta. La soglia di 85.000 euro e le indicazioni nei righi CP1 e CP2 Per le adesioni al CPB 2025-2026 perfezionate a partire dal 13 giugno 2025, le aliquote agevolate si applicano fino al tetto massimo di 85.000 euro di imponibile incrementalmente determinato. Sull'eventuale eccedenza si applica: 43% per i soggetti IRPEF; 24% per i soggetti IRES (misura ridotta al 20% in presenza dei requisiti per l'IRES premiale 2025). Tale limitazione non trova applicazione per i contribuenti che hanno sottoscritto il CPB 2024-2025 o il CPB 2025-2026 prima del 13 giugno 2025, i quali beneficiano dell'aliquota ridotta sull'intero ammontare. Gestione dei codici nella colonna "comma 1-bis" Nei righi CP1 (reddito d'impresa) e CP2 (lavoro autonomo) è presente la colonna "comma 1-bis", da compilare qualora la base imponibile (colonna 3) superi gli 85.000 euro: Codice 1: da indicare per adesioni al CPB 2025-2026 concluse dal 13 giugno 2025 (comporta lo scaglione al 43% o 24% oltre la soglia). Codice 2: da indicare per adesioni antecedentemente perfezionate o relative al biennio 2024-2025 (garantisce l'aliquota agevolata sull'intera somma). Gestione degli eventi di cessazione e decadenza La sezione finale del Quadro CP è deputata al tracciamento delle fattispecie patologiche o di interruzione dell'accordo: cessazione (art. 21 D.Lgs. 13/2024): comporta la reintroduzione automatica delle regole ordinarie di determinazione del reddito imponibile per l'intero periodo d'imposta; decadenza (art. 22 D.Lgs. 13/2024): determina l'assoggettamento a tassazione del reddito effettivo o di quello concordato, assumendo come imponibile il maggior valore tra i due.


Professionisti

Conosci il team

Richiesta informazioni


Hai raggiunto il limite di caratteri consentiti.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

Il titolare del trattamento dati è Studio Dorighelli e dichiara che i dati acquisiti tramite il presente form verrà trattato nel seguente modo:

  • è utilizzato per l’evasione dell’attuale richiesta di informazioni/acquisto/iscrizione fino al suo espletamento e per nessuna ulteriore attività.
  • è conservato presso gli archivi aziendali senza data limite, fino a cancellazione autonomamente da parte dell’utente, volontaria da parte del Titolare o su esplicita richiesta di cancellazione da parte dell’utente.
  • è conservato per conto del Titolare da KUMBE, mantainer del Titolare per i servizi digitali, negli archivi cloud e relativi backup a loro volta gestiti in ottemperanza al GDPR per tutta la durata contrattuale con il Titolare -che ne può disporre in ogni momento- e fino a successiva cancellazione.
  • non verrà ceduto ad altri terzi, non verrà utilizzato per campagne di marketing salvo non sia contestualmente autorizzata tale opportunità.
  • verrai profilato in base alle informazioni contenute e il dato potrà essere utilizzato per elaborazione statistica.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it.

Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

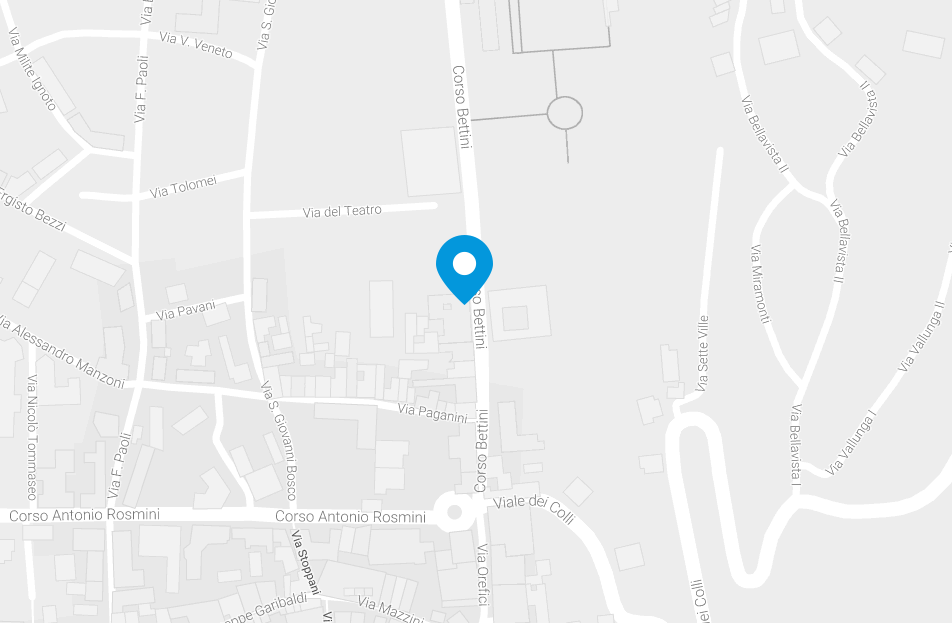
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Tel: (+39) 0464 433789
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Grazie!

Ti abbiamo inviato un'email. Per attivare la newsletter clicca sul link che troverai nel messaggio, grazie!

Iscriviti alla nostra newsletter


Dichiarazione in merito al GDPR (Regolamento Generale Protezione dei Dati)

In caso di sottoscrizione Newsletter dovrai confermare l’iscrizione per mezzo di mail di conferma inviata all’indirizzo inserito. In tal caso il trattamento prevede:

  • la profilazione dell’utente in gruppi, status, preferenze secondo quanto indicato e dedotto dalle informazioni inviate tramite il form o successiva autonoma profilazione.
  • l’utilizzo del dato per l’invio di comunicazione a mezzo digitale (email, whatsapp) e non (cartaceo) avente scopo informativo/commerciale.
  • l'utilizzo della mail per la generazione di campagne marketing e informative personalizzate, digitali e non.
  • la policy privacy completa puoi trovarla al link www.studiodorighelli.it/privacy. Per ogni informazione o richiesta puoi scriverci all'indirizzo info@studiodorighelli.it

Annulla