Studio Dorighelli
Contact us

STUDIO DORIGHELLI

Introduzione alla Liquidazione Controllata e tutela del patrimonio del debitore


Nel vasto e complesso panorama del diritto concorsuale italiano, il Codice della crisi d'impresa e dell'insolvenza ha introdotto strumenti fondamentali per gestire le situazioni di grave difficoltà economica. Tra questi, spicca la liquidazione controllata del sovraindebitato, una procedura pensata appositamente per quei soggetti che non rientrano nei parametri della più nota liquidazione giudiziale (il vecchio fallimento).Nello specifico, l'articolo 2, comma 1, lettera c) del Codice della crisi d'impresa e dell'insolvenza riserva l'accesso alle procedure da sovraindebitamento a consumatori, professionisti, imprenditori agricoli, start-up innovative e alle cosiddette "imprese minori".  Affinché un'impresa commerciale sia considerata "minore" e, pertanto, esclusa dalla liquidazione giudiziale, deve dimostrare di possedere congiuntamente, nei tre esercizi antecedenti, i seguenti parametri dimensionali: un attivo patrimoniale di ammontare complessivo annuo non superiore a 300.000 euro; ricavi per un ammontare complessivo annuo non superiore a 200.000 euro; un ammontare di debiti (anche non scaduti) non superiore a 500.000 euro. E’ pertanto sufficiente che un’impresa superi, nei tre esercizi antecedenti, anche solo uno di questo parametri perché non sia considerata “minore”, ma soggetta alle normali regole previste per le imprese commerciali (ed eventualmente subire la dichiarazione di liquidazione giudiziale). L'obiettivo principale della Liquidazione Controllata è quello di permettere al debitore di far fronte alle proprie obbligazioni attraverso la liquidazione del proprio patrimonio, garantendo al contempo una parità di trattamento tra tutti i creditori.  In questo articolo esamineremo i presupposti fondamentali per accedere a questa procedura, chi può presentarne domanda e, aspetto di vitale importanza, quali beni del debitore vengono salvaguardati e sottratti alla vendita forzata per garantirgli una vita dignitosa. Chi può presentare la domanda e i limiti dimensionali La procedura di liquidazione controllata non si attiva in modo automatico, ma richiede un impulso iniziale ben preciso. La legge stabilisce che il debitore stesso, qualora si trovi in uno stato di sovraindebitamento, può domandare con un apposito ricorso al tribunale competente l'apertura di questa procedura sui propri beni. Si tratta di una presa di coscienza da parte del soggetto in difficoltà, che decide di mettere a disposizione il proprio patrimonio per sanare le proprie posizioni debitorie.  Tuttavia, l'iniziativa non è preclusa ad altri soggetti. Quando il debitore si trova in un vero e proprio stato di insolvenza, la domanda per l'apertura della liquidazione controllata può essere presentata anche da un creditore, persino se sono già pendenti delle procedure esecutive individuali nei confronti del debitore.  Per evitare abusi e l'attivazione di procedure costose per debiti irrisori, il legislatore ha posto un limite quantitativo: attualmente non si procede all'apertura della liquidazione controllata su istanza del creditore se l'ammontare dei debiti che risultano scaduti e non pagati, emersi durante l'istruttoria, è inferiore alla soglia di cinquantamila euro.  I beni esclusi dalla liquidazione: il diritto a una vita dignitosa  Un principio cardine della civiltà giuridica è che, pur dovendo il debitore onorare i propri impegni, non può essere privato dei mezzi essenziali per il proprio sostentamento. Per questo motivo, la normativa elenca in modo specifico e dettagliato quali elementi del patrimonio non sono compresi nella liquidazione.  In primo luogo, sono esclusi i crediti impignorabili secondo le disposizioni dell'articolo 545 del codice di procedura civile. (ad esempio: le somme dovute da privati a titolo di stipendio, di salario o di altre indennità relative al rapporto di lavoro o di impiego, comprese quelle dovute a causa di licenziamento, possono essere pignorate per crediti alimentari nella misura autorizzata dal presidente del tribunale o da un giudice da lui delegato). In secondo luogo, vi è una forte tutela per la sfera personale e familiare: non vengono toccati i crediti aventi carattere alimentare e di mantenimento. Allo stesso modo, gli stipendi, le pensioni, i salari e, in generale, tutto ciò che il debitore guadagna attraverso la sua attività lavorativa vengono salvaguardati, ma con una precisazione importante: l'esclusione opera solo nei limiti indicati dal giudice, calcolati in base a quanto strettamente occorre per il mantenimento del debitore e della sua famiglia. Inoltre, sono esclusi dalla liquidazione i frutti derivanti dall'usufrutto legale sui beni dei figli, i beni che sono stati regolarmente costituiti in fondo patrimoniale (insieme ai loro frutti, salvo specifiche eccezioni del codice civile).  Infine, la legge esclude in via generale tutte le cose che non possono essere pignorate per espressa disposizione di legge, facendo riferimento in particolare all'art. 514 c.p.c. (per esempio: l'anello nuziale, i vestiti, la biancheria, i beni essenziali per i bisogni della famiglia, i letti, i tavoli per la consumazione dei pasti con le relative sedie, gli armadi guardaroba, i cassettoni, il frigorifero, le stufe ed i fornelli di cucina anche se a gas o elettrici, la lavatrice, gli utensili di casa e di cucina unitamente ad un mobile idoneo a contenerli; gli animali d'affezione o da compagnia e le cose sacre che servono all'esercizio del culto)." Gli effetti sui debiti e la sospensione degli interessi  Un altro aspetto cruciale della procedura riguarda il blocco della crescita del debito. Il deposito della domanda di liquidazione controllata produce un effetto immediato e fondamentale: sospende il corso degli interessi convenzionali o legali fino alla chiusura della procedura (art. 268 CCII). Questa sospensione opera ai soli effetti del concorso tra i creditori. Tuttavia, esiste un'eccezione a questa regola: la sospensione degli interessi non si applica se i crediti sono garantiti da ipoteca, pegno o privilegio, ma sempre nel rispetto dei limiti fissati dagli articoli 2749, 2788 e 2855 (secondo e terzo comma) del codice civile.  In parole semplici, questa eccezione non è illimitata. Per evitare che gli interessi di un singolo creditore continuino a crescere a dismisura assorbendo tutto il ricavato della vendita a danno degli altri creditori, il codice civile stabilisce un tetto massimo. Questi articoli prevedono infatti che la garanzia (il privilegio, il pegno o l'ipoteca) copra con priorità solo gli interessi maturati nell'anno in corso al momento dell'apertura della procedura e in quello precedente (o nelle due annate precedenti, nel caso specifico dell'ipoteca). Per quanto riguarda, invece, gli interessi che maturano dopo l'apertura della liquidazione e fino al momento in cui il bene viene effettivamente venduto, la garanzia li copre unicamente nella misura del tasso legale, bloccando l'eventuale applicazione di tassi convenzionali (spesso più elevati) pattuiti inizialmente. Esempi concreti per comprendere la norma  Per rendere più tangibile questo complesso meccanismo dell'articolo 545 c.p.c., immaginiamo un lavoratore dipendente che, a causa di spese mediche impreviste, accumuli debiti per 60.000 euro e non riesca più a pagare le rate.  Se il lavoratore richiede la liquidazione controllata, il suo stipendio mensile di 1.500 euro non verrà integralmente sequestrato. Il giudice valuterà le necessità abitative e familiari (ad esempio, un figlio a carico e l'affitto da pagare) e potrebbe stabilire che 1.200 euro sono necessari per il mantenimento. Di conseguenza, solo la quota eccedente, pari a 300 euro, confluirà nel patrimonio da liquidare.  Allo stesso modo, se il debito complessivo fosse di soli 20.000 euro, nessun creditore potrebbe trascinare questo lavoratore in una liquidazione controllata, poiché la soglia di sbarramento dei 50.000 euro per l'istanza dei creditori impedirebbe l'apertura della procedura.


People

Meet the team

Request information


You have reached the alowed limit of characters.

Statement on the GDPR (General Data Protection Regulation)

The data controller is Studio Dorighelli, who states that the data acquired in this manner will be handled as follows:

  • it will be used to comply with current requests for information/acquistion/registration until completed and for no other purpose.
  • it will be held in the company archives with no deadline, until independent cancellation by the user, voluntary cancellation by the Controller or an explicit request for cancellation by the user.
  • it will be held on behalf of the Controller by KUMBE, the Controller’s maintainer for digital services, on the cloud server and related backup, in turn managed in compliance with the GDPR for the entire term of the contract with the Controller – who may dispose of it at any time – and until its subsequent cancellation.
  • it will not be assigned to third parties; it will not be used for marketing campaigns except if concurrently authorized for such purposes.
  • the user will have a profile created based pon the information contained therein and the data may be used for statistical processing.
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

Statement on the GDPR (General Data Protection Regulations)

If subscribing to the Newsletter, you must confirm your registration by means of a confirmatory mail sent to the recorded address.  In such case, handling includes:

  • the creation of a group user profile, a status, preferences as indicated and deduced from the information provided in the form and subsequent independent profiles.
  • use of the data for electronic notices (email, whatsapp) and not (paper) for informational/commercial purposes.
  • Use of the email for the creation of marketing campaigns and personallized information, digital and non-digital
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

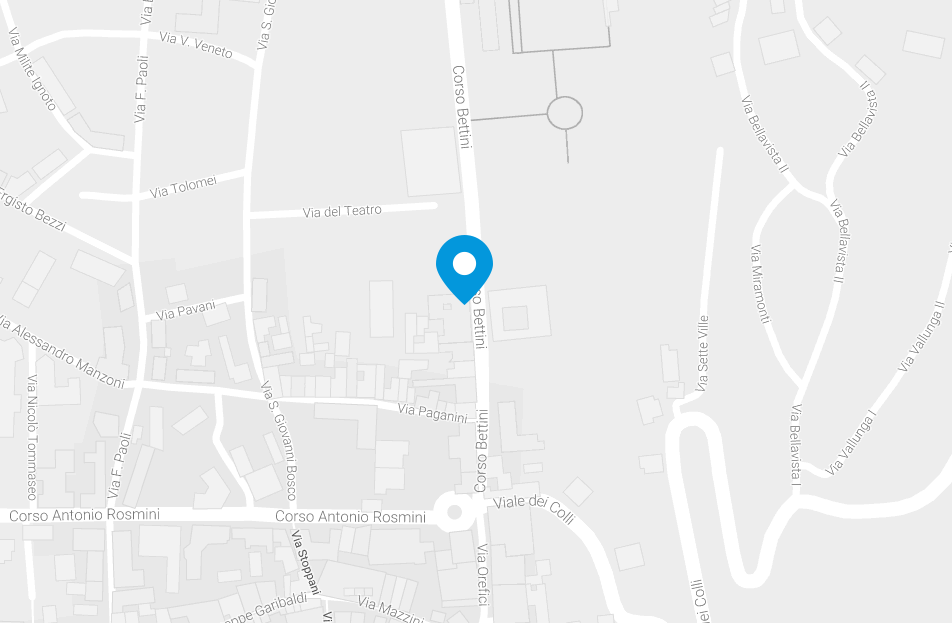
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Thanks!

We sent you an email. To activate the newsletter click on the link you will find in the message, thank you!

Iscriviti alla nostra newsletter


Statement on the GDPR (General Data Protection Regulations)

If subscribing to the Newsletter, you must confirm your registration by means of a confirmatory mail sent to the recorded address.  In such case, handling includes:

  • the creation of a group user profile, a status, preferences as indicated and deduced from the information provided in the form and subsequent independent profiles.
  • use of the data for electronic notices (email, whatsapp) and not (paper) for informational/commercial purposes.
  • Use of the email for the creation of marketing campaigns and personallized information, digital and non-digital
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

cancel