Studio Dorighelli
Contact us

STUDIO DORIGHELLI

DICHIARAZIONE INTEGRATIVA E ONERE DELLA PROVA: LA CASSAZIONE CHIARISCE I LIMITI DELL?"EMENDABILITà


La dichiarazione dei redditi può essere corretta anche in sede contenziosa, ma il contribuente deve dimostrare l?"errore originario e la fondatezza degli elementi posti alla base della rettifica. Il caso La vicenda trae origine da una cartella di pagamento emessa nei confronti di una società a seguito del controllo automatizzato della dichiarazione Modello Unico 2012, dalla quale era emerso un recupero di IVA, interessi e sanzioni relativi al periodo d?"imposta 2011. La società aveva contestato la pretesa tributaria sostenendo, tra l'altro, di aver presentato il 28 dicembre 2013 una dichiarazione integrativa e correttiva della precedente, nella quale era stato indicato per errore un imponibile positivo. L'Agenzia delle Entrate aveva eccepito la tardività della dichiarazione integrativa, mentre la contribuente ne aveva sostenuto la rilevanza ai fini della determinazione dell'imposta dovuta. La questione era già stata esaminata dalla Cassazione, che con l'ordinanza n. 9221/2023 aveva riconosciuto la possibilità per il contribuente di emendare la propria dichiarazione fiscale anche dopo la proposizione della domanda giudiziale, in presenza di errori di fatto o di diritto, demandando al giudice del rinvio la valutazione della dichiarazione correttiva. Nel giudizio di rinvio, la Corte di Giustizia Tributaria di secondo grado della Sicilia aveva quindi accolto il ricorso della società e annullato la cartella di pagamento. La decisione della Cassazione L'Agenzia delle Entrate ha impugnato la nuova decisione, sostenendo che non fosse sufficiente prendere atto della dichiarazione correttiva, poiché spettava al contribuente dimostrare le spese e i costi posti a fondamento della riduzione dell'imponibile. La Cassazione ha accolto il ricorso, ribadendo innanzitutto che la dichiarazione dei redditi è una dichiarazione di scienza, e non di volontà, e che può quindi essere emendata o ritirata quando il contribuente dimostri che quella originaria era viziata da un errore di fatto o di diritto e che il presupposto impositivo non sussisteva. Tale possibilità, tuttavia, non comporta che la successiva dichiarazione integrativa possa essere considerata automaticamente veritiera o sufficiente a superare la pretesa tributaria. Secondo la Corte, il contribuente che modifica la propria dichiarazione deve fornire la prova dell'errore commesso e della correttezza degli elementi posti alla base della rettifica, secondo le ordinarie regole sull'onere della prova previste dall'articolo 2697 del Codice civile. Nel caso esaminato, la società aveva rettificato in diminuzione un imponibile positivo precedentemente dichiarato. Pertanto, avrebbe dovuto dimostrare l'esistenza delle componenti negative idonee a giustificare la riduzione dei ricavi e, conseguentemente, della materia imponibile. La mera dichiarazione integrativa, in quanto dichiarazione resa a proprio favore, non costituisce di per sé una fonte di prova. La Corte ha inoltre rilevato l'errore commesso dal giudice del rinvio, che aveva ritenuto sufficiente l'assenza di una specifica contestazione da parte dell'Amministrazione finanziaria dei dati indicati nella dichiarazione integrativa. Il principio di non contestazione, infatti, opera sul piano della prova e non consente di considerare automaticamente provati i fatti allegati dal contribuente. Spettava quindi al giudice verificare la corrispondenza della dichiarazione integrativa ai fatti di causa, sulla base delle prove presenti nel processo e secondo le ordinarie regole di ripartizione dell'onere probatorio. La Cassazione ha pertanto accolto il ricorso dell'Agenzia delle Entrate, cassato la sentenza impugnata e rinviato la causa alla Corte di Giustizia Tributaria di secondo grado della Sicilia, in diversa composizione, per un nuovo esame e per la regolamentazione delle spese di lite. Fonte: https://www.cortedicassazione.it


People

Meet the team

Request information


You have reached the alowed limit of characters.

Statement on the GDPR (General Data Protection Regulation)

The data controller is Studio Dorighelli, who states that the data acquired in this manner will be handled as follows:

  • it will be used to comply with current requests for information/acquistion/registration until completed and for no other purpose.
  • it will be held in the company archives with no deadline, until independent cancellation by the user, voluntary cancellation by the Controller or an explicit request for cancellation by the user.
  • it will be held on behalf of the Controller by KUMBE, the Controller’s maintainer for digital services, on the cloud server and related backup, in turn managed in compliance with the GDPR for the entire term of the contract with the Controller – who may dispose of it at any time – and until its subsequent cancellation.
  • it will not be assigned to third parties; it will not be used for marketing campaigns except if concurrently authorized for such purposes.
  • the user will have a profile created based pon the information contained therein and the data may be used for statistical processing.
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

Statement on the GDPR (General Data Protection Regulations)

If subscribing to the Newsletter, you must confirm your registration by means of a confirmatory mail sent to the recorded address.  In such case, handling includes:

  • the creation of a group user profile, a status, preferences as indicated and deduced from the information provided in the form and subsequent independent profiles.
  • use of the data for electronic notices (email, whatsapp) and not (paper) for informational/commercial purposes.
  • Use of the email for the creation of marketing campaigns and personallized information, digital and non-digital
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

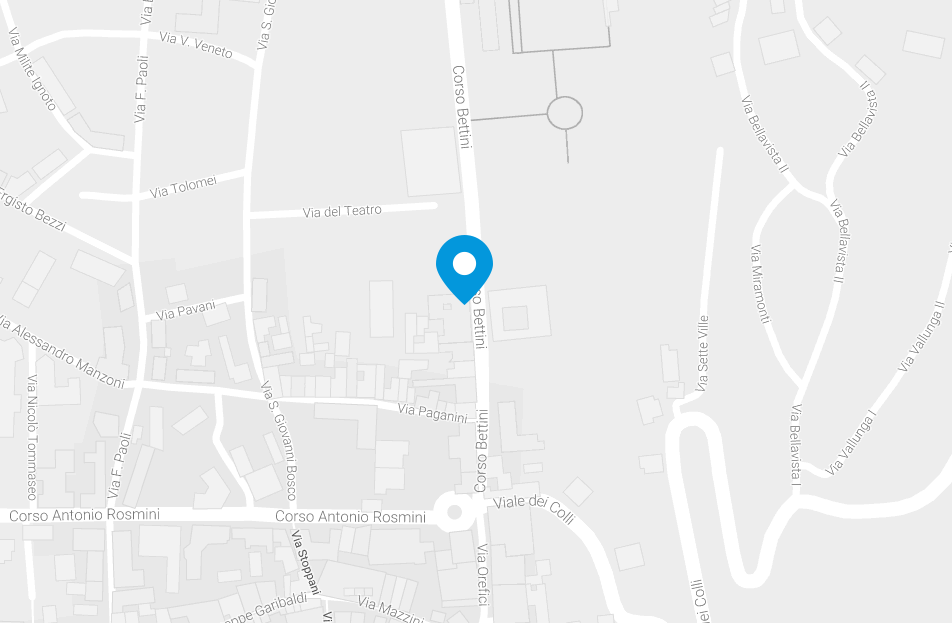
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Thanks!

We sent you an email. To activate the newsletter click on the link you will find in the message, thank you!

Iscriviti alla nostra newsletter


Statement on the GDPR (General Data Protection Regulations)

If subscribing to the Newsletter, you must confirm your registration by means of a confirmatory mail sent to the recorded address.  In such case, handling includes:

  • the creation of a group user profile, a status, preferences as indicated and deduced from the information provided in the form and subsequent independent profiles.
  • use of the data for electronic notices (email, whatsapp) and not (paper) for informational/commercial purposes.
  • Use of the email for the creation of marketing campaigns and personallized information, digital and non-digital
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

cancel