Studio Dorighelli
Contact us

STUDIO DORIGHELLI

Il futuro degli affitti brevi: dalla stretta dei due appartamenti al caos regionale e alla rivoluzione europea ViDA


Il mercato degli alloggi extralberghieri e delle locazioni turistiche in Italia ha vissuto una crescita esponenziale negli ultimi anni, spinto in particolar modo dall'espansione delle piattaforme digitali. Questa evoluzione ha però sollevato numerosi interrogativi normativi e fiscali, al punto che muoversi tra le regole è diventato molto complesso.Locazione turistica e locazione breve: facciamo chiarezza Spesso confusi nel linguaggio comune, questi due istituti presentano differenze sostanziali: locazione turistica: è un contratto atipico di locazione di immobile con una durata limitata nel tempo, volto a soddisfare esigenze abitative esclusivamente per finalità turistiche. comporta la mera concessione in godimento dell'immobile in assenza di servizi aggiuntivi, come colazione, riassetto quotidiano o cambio biancheria durante il soggiorno. a differenza delle locazioni brevi, questo contratto può superare il limite temporale dei 30 giorni.  locazione breve: trova precisa definizione normativa nell'art. 4 della legge n. 50/2017 e consiste in contratti di locazione di immobili ad uso abitativo di durata non superiore a 30 giorni. questa formula può includere esclusivamente i servizi di fornitura di biancheria e di pulizia dei locali, a patto che siano stipulati da persone fisiche al di fuori dell'esercizio di attività d'impresa.  La mannaia del 2026: quando scatta la presunzione di impresa Il confine tra la semplice locazione di un fabbricato (che genera reddito fondiario) e lo svolgimento di un'attività imprenditoriale è sempre stato labile, ma il legislatore è progressivamente intervenuto con limiti quantitativi stringenti: fino al 2025: il limite per operare come privati era fissato a quattro appartamenti destinati alla locazione breve.  dal 1° gennaio 2026: per effetto della legge di bilancio 2026 (legge n. 199/2025), il numero di appartamenti destinabili alla locazione breve oltre il quale scatta la presunzione di attività imprenditoriale è sceso drasticamente da quattro a due.  conseguenze pratiche: il regime fiscale agevolato è oggi riconosciuto solo in caso di destinazione di non più di due appartamenti per ciascun periodo d'imposta. superata la soglia delle due unità immobiliari locate con questa formula nell'anno solare, si presume integrato l'esercizio di un'attività economica organizzata ai sensi dell'art. 2082 del codice civile.  Questo sforamento comporta precisi e gravosi adempimenti formali: presentazione della comunicazione unica al registro delle imprese, apertura della partita IVA, iscrizione all'INPS ed eventuale INAIL, e presentazione della SCIA al SUAP. dal punto di vista reddituale, l'intera attività viene attratta nel reddito d'impresa.  Le aliquote per chi resta "sotto soglia" I contribuenti che rientrano nel perimetro non imprenditoriale (affittando uno o due immobili) possono optare per la cedolare secca, la quale prevede regole precise:  aliquota al 21%: si applica qualora l'opzione riguardi i redditi da contratti di locazione breve relativi a una sola unità immobiliare per ciascun periodo d'imposta, che il contribuente deve specificamente indicare nella dichiarazione dei redditi.  aliquota al 26%: è l'aliquota introdotta a partire dal 2024 e si applica sull'intero importo del canone a partire dal secondo immobile locato.  La "babele" delle normative regionali: il conflitto con lo Stato  Come correttamente riportato dal documento “Il regime fiscale delle locazioni turistiche” del C.N.D.C.E.C. e della Fondazione Nazionale dei Commercialisti, oltre alle regole nazionali, il locatore deve confrontarsi con le normative regionali, che detengono la competenza esclusiva in materia amministrativa sul turismo.  Le regioni disciplinano le attività ricettive e pongono spesso limiti quantitativi del tutto disallineati rispetto a quelli statali, creando le seguenti differenze sul territorio:  limite di due unità: si applica nel Lazio, dove il regolamento consente di offrire alloggio per uso turistico in forma non imprenditoriale disponendo di un massimo di due appartamenti nel medesimo comune.  limite di tre unità: è in vigore in Calabria, Campania ed Emilia-Romagna, regioni nelle quali non si è considerati impresa se non si supera la soglia di tre appartamenti.  limite di quattro unità: vale in Sicilia, Basilicata, Puglia, Abruzzo e per la provincia autonoma di Bolzano, in cui l'attività ha carattere non imprenditoriale fino a un massimo di quattro strutture locative.  nessun limite numerico specifico: in regioni come Liguria, Toscana, Umbria, Marche, Piemonte, Valle d'Aosta, Veneto e Friuli-Venezia Giulia la normativa turistica locale non prevede soglie rigide per la locazione non imprenditoriale.  Questo mosaico normativo genera un autentico paradosso giuridico: se per la propria regione un contribuente che affitta tre appartamenti opera legittimamente in forma non imprenditoriale, per lo stato italiano – a partire dal 2026 – quello stesso soggetto ha superato il limite statale dei due appartamenti ed è inquadrato fiscalmente come imprenditore.  La direttiva europea ViDA: dal 2028 l'IVA sbarca sulle piattaforme  Allargando lo sguardo oltre i confini nazionali, un'altra grande novità è stata pubblicata il 25 marzo 2025 nella Gazzetta Ufficiale dell'Unione Europea: il pacchetto "VAT in the Digital Age" (ViDA), che modificherà radicalmente le norme IVA per il turismo digitale. l'intento della direttiva è colmare il divario dell'imposta europeo contrastando la distorsione della concorrenza tra economia digitale ed economia tradizionale.  La misura chiave della riforma è la finzione giuridica del «prestatore presunto» (deemed supplier), che porterà importanti stravolgimenti:  obblighi per i portali: piattaforme come Airbnb o Booking saranno obbligate ad addebitare, riscuotere e riversare l'IVA nei casi in cui i locatori non comunichino un numero di partita IVA valido. questa norma colpirà in pieno i privati senza partita IVA e le piccole imprese in regime forfettario.  la tempistica: la direttiva prevede che dal 1° luglio 2028 gli stati membri avviino il percorso di attuazione normativa, che dovrà essere completato entro il 1° gennaio 2030.  impatti sui prezzi: l'applicazione dell'IVA comporterà inevitabilmente un aumento delle tariffe per chi prenota, ma riguarderà esclusivamente le transazioni effettuate tramite le grandi piattaforme digitali di intermediazione. per arginare queste regole, la direttiva è stata recentemente impugnata davanti alla corte di giustizia UE da un'associazione italiana di proprietari di alloggi per presunta violazione dei principi di sussidiarietà e libertà d'impresa. 


People

Meet the team

Request information


You have reached the alowed limit of characters.

Statement on the GDPR (General Data Protection Regulation)

The data controller is Studio Dorighelli, who states that the data acquired in this manner will be handled as follows:

  • it will be used to comply with current requests for information/acquistion/registration until completed and for no other purpose.
  • it will be held in the company archives with no deadline, until independent cancellation by the user, voluntary cancellation by the Controller or an explicit request for cancellation by the user.
  • it will be held on behalf of the Controller by KUMBE, the Controller’s maintainer for digital services, on the cloud server and related backup, in turn managed in compliance with the GDPR for the entire term of the contract with the Controller – who may dispose of it at any time – and until its subsequent cancellation.
  • it will not be assigned to third parties; it will not be used for marketing campaigns except if concurrently authorized for such purposes.
  • the user will have a profile created based pon the information contained therein and the data may be used for statistical processing.
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

Statement on the GDPR (General Data Protection Regulations)

If subscribing to the Newsletter, you must confirm your registration by means of a confirmatory mail sent to the recorded address.  In such case, handling includes:

  • the creation of a group user profile, a status, preferences as indicated and deduced from the information provided in the form and subsequent independent profiles.
  • use of the data for electronic notices (email, whatsapp) and not (paper) for informational/commercial purposes.
  • Use of the email for the creation of marketing campaigns and personallized information, digital and non-digital
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

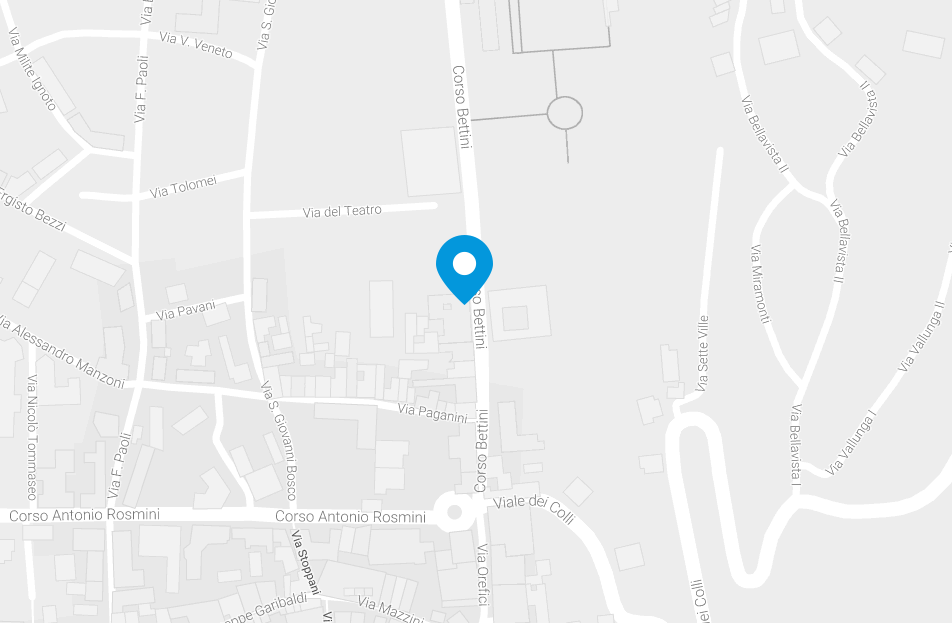
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Thanks!

We sent you an email. To activate the newsletter click on the link you will find in the message, thank you!

Iscriviti alla nostra newsletter


Statement on the GDPR (General Data Protection Regulations)

If subscribing to the Newsletter, you must confirm your registration by means of a confirmatory mail sent to the recorded address.  In such case, handling includes:

  • the creation of a group user profile, a status, preferences as indicated and deduced from the information provided in the form and subsequent independent profiles.
  • use of the data for electronic notices (email, whatsapp) and not (paper) for informational/commercial purposes.
  • Use of the email for the creation of marketing campaigns and personallized information, digital and non-digital
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

cancel