Studio Dorighelli
Contact us

STUDIO DORIGHELLI

Redditi diversi e cessioni di oro e metalli preziosi


Il prezzo dell’oro negli ultimi tempi ha subito un rilevante innalzamento, raggiungendo oggi una quotazione di oltre 131 euro/grammo, confermando che è un bene rifugio soprattutto quando all’orizzonte sono previste condizioni di crisi economiche.Basti pensare che nel 2012 il prezzo al grammo si aggirava intorno ai 40 euro, saliti poi a 60 euro ad inizio 2022 ed  a 80 euro nel 2024 e raggiungendo oggi, come sopra indicato,131 euro/grammo. Anche il legislatore si è accorto dell’evoluzione del mercato ed a livello nazionale hanno iniziato ad operare società che si occupano di “oro da investimento”, questo in caso di vendita obbliga a dichiarare la relativa plusvalenza. L’ex articolo 67  comma 1 lettera c) ter del D.P.R. 917/1986  disciplina, tra l’altro, la cessione di metalli preziosi allo stato grezzo o monetato tra cui il platino, il palladio, l’oro e l’argento  (consulenza  giuridica Agenzia Entrate n.1 del 3.2.2025). La Circolare 165/E del 24 giugno  1998 paragrafo 2.2.3 conferma che il legislatore ha posto la condizione che la cessione sia costituita dallo stato grezzo o monetato del metallo prezioso  (lingotti, pani, verghe, bottoni, granuli) mentre sono escluse le cessioni di metalli preziosi lavorati, ad esempio i gioielli. Per “monetato” si intendono, ad esempio, le sterline in oro, oltre ad altre monete di oro od argento.  Per “oro” ricevuto in successione, magari rinvenuto nell’inventario della cassetta di sicurezza, vale lo stesso principio e cioè deve trattarsi di oro od argento allo stato grezzo o monetato e si assume come valore di acquisto quello risultante dall’inventario riportato poi nella dichiarazione di successione.  Invece nel caso di donazione si assume come prezzo di acquisto quello sostenuto dal donante (cfr. articolo 68 del D.P.R.917/1986).  Occorre anche prestare attenzione alla situazione fiscale  del contribuente che “vende” oro in quantità rilevanti, atteso che in fase di acquisto occorre quantomeno essere in possesso di redditi dichiarati congrui rispetto all’investimento stesso.  Se intendete fare, ad esempio, un regalo a vostra figlia o a vostra nipote di oro da investimento (esempio un lingotto da 50 grammi) siete a conoscenza che quando lo venderanno non avranno documentazione relativa all’acquisto e quindi saranno soggette al pagamento dell’imposta sostitutiva sull’intero prezzo di cessione come riportato nell’esempio 2 che  segue, lo stesso se regalate, ad esempio, una o più sterline in oro. Quindi per essere soggetti la tassazione occorre che si verifichino i seguenti presupposti: che si tratti di cessione di metalli preziosi allo stato grezzo o monetato  la tassazione avviene (dal 2024) con imposta sostitutiva del 26% sulla differenza tra il costo di acquisto ed il prezzo di vendita, nel caso in cui  non si sia in possesso di  documentazione del prezzo di acquisto si applica l’imposta sostitutiva sull’intero prezzo di vendita  (non vi è alcuna rivalutazione Istat sul prezzo di acquisto)  Sino a tutto il 2023 il sistema di tassazione poteva anche essere quello di pagare l’imposta sostitutiva del 26% sul 25% del prezzo di vendita (soppresso dall’1.1.2024 dalla Legge 213 del 30 dicembre 2023 “Legge di Bilancio 2024) Per essere più chiari si forniscono i seguenti esempi esempio 1  ho acquistato nel 1999 grammi 500 di oro in lingotti e sono in possesso della ricevuta di acquisto di euro 19.500 nel 2025 ho ceduto tutti i 500 gr. di  oro in lingotti per il prezzo di 25.000euro (50 euro il grammo)  la plusvalenza è pari a 25.000-19.500= 5.500  soggette ad imposta sostitutiva del 26% pari ad euro 1.430 euro  esempio 2  ho acquistato nel 1999 grammi 500 di oro in lingotti nel 2019 e NON  sono in possesso della ricevuta di acquisto. nel 2025 ho ceduto tutti i 500 gr. di  oro in lingotti per il prezzo di 25.000euro (50 euro il grammo)  la plusvalenza è pari a 25.000 euro (pari al prezzo di vendita)  soggetti  ad imposta sostitutiva del 26% pari ad euro 6.500 euro  esempio 3 Nel 2025 ho ceduto 300 grammi d’oro per il corrispettivo di 15.000 euro; la cessione era costituita da braccialetti, collanine, anelli E NON  da lingotti, pani, verghe, bottoni, granuli, in sostanza il metallo non era allo stato grezzo.  Nessuna indicazione nella dichiarazione dei redditi e nessuna imposta da versare. 


People

Meet the team

Request information


You have reached the alowed limit of characters.

Statement on the GDPR (General Data Protection Regulation)

The data controller is Studio Dorighelli, who states that the data acquired in this manner will be handled as follows:

  • it will be used to comply with current requests for information/acquistion/registration until completed and for no other purpose.
  • it will be held in the company archives with no deadline, until independent cancellation by the user, voluntary cancellation by the Controller or an explicit request for cancellation by the user.
  • it will be held on behalf of the Controller by KUMBE, the Controller’s maintainer for digital services, on the cloud server and related backup, in turn managed in compliance with the GDPR for the entire term of the contract with the Controller – who may dispose of it at any time – and until its subsequent cancellation.
  • it will not be assigned to third parties; it will not be used for marketing campaigns except if concurrently authorized for such purposes.
  • the user will have a profile created based pon the information contained therein and the data may be used for statistical processing.
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

Statement on the GDPR (General Data Protection Regulations)

If subscribing to the Newsletter, you must confirm your registration by means of a confirmatory mail sent to the recorded address.  In such case, handling includes:

  • the creation of a group user profile, a status, preferences as indicated and deduced from the information provided in the form and subsequent independent profiles.
  • use of the data for electronic notices (email, whatsapp) and not (paper) for informational/commercial purposes.
  • Use of the email for the creation of marketing campaigns and personallized information, digital and non-digital
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

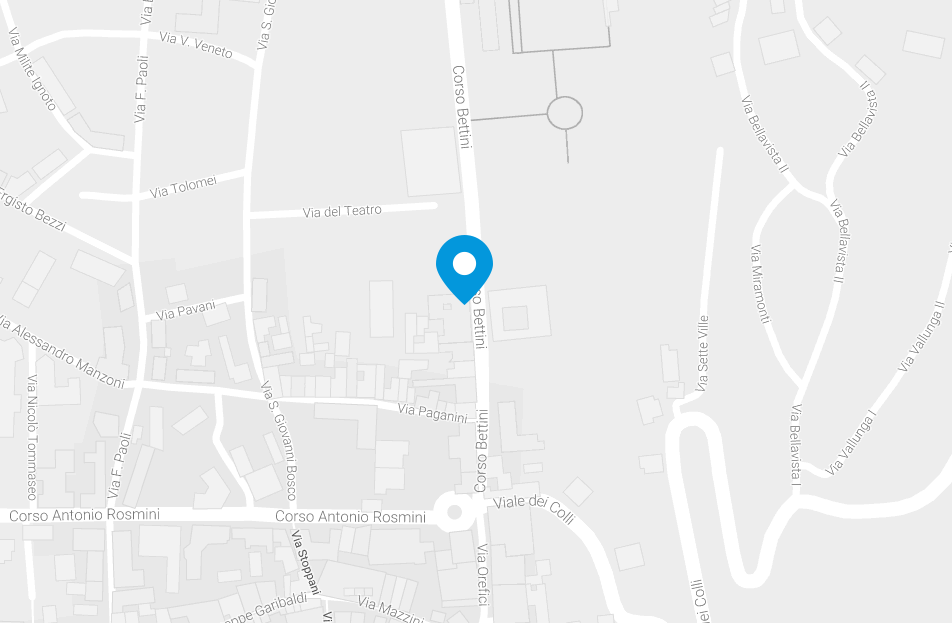
Dove siamo

Studio Dorighelli
Corso Bettini, 58
38068 Rovereto (TN)
Tel: (+39) 0464 434955
Fax: (+39) 0464 316095
info@studiodorighelli.it
ODC TRENTO

Thanks!

We sent you an email. To activate the newsletter click on the link you will find in the message, thank you!

Iscriviti alla nostra newsletter


Statement on the GDPR (General Data Protection Regulations)

If subscribing to the Newsletter, you must confirm your registration by means of a confirmatory mail sent to the recorded address.  In such case, handling includes:

  • the creation of a group user profile, a status, preferences as indicated and deduced from the information provided in the form and subsequent independent profiles.
  • use of the data for electronic notices (email, whatsapp) and not (paper) for informational/commercial purposes.
  • Use of the email for the creation of marketing campaigns and personallized information, digital and non-digital
  • the complete privacy policy may be found at the link www.studiodorighelli.it/privacy. For information or requests, you may write to the following electronic mail address: info@studiodorighelli.it.

cancel